बोनस र हकप्रदमार्फत वाणिज्य बैङ्कमा स्तरोन्नति हुनेछौं
/२० पुष २०७४, बिहीबार ०४:२६ , प्रकाशीत
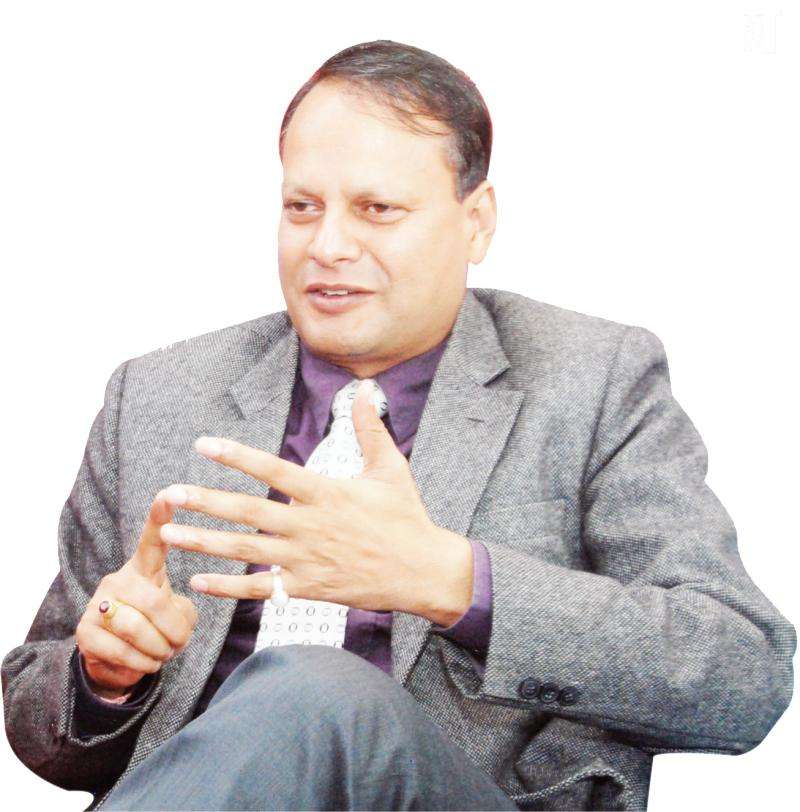
भरतराज ढकाल प्रमुख कार्यकारी अधिकृत मुक्तिनाथ विकास बैङ्क
मुक्तिनाथ विकास बैङ्क विगत ११ वर्षदेखि ‘जनता बैङ्कमा होइन, बैङ्क जनतामा’, ‘गाउँगाउँमा लघुवित्त फैलाऊँ र गरीबी तथा विपन्नता घटाऊँ’ भन्ने विभिन्न नाराका साथ कार्यरत छ । स्याङ्जा केन्द्रित भई स्थापना भएको यो विकास बैङ्क हाल राष्ट्रिय स्तरको भइसकेको छ । २०६३ सालबाट क्षेत्रीय स्तरको विकास बैङ्कका रूपमा कारोबार थालेको यो कम्पनी २ वर्षअघि राष्ट्रिय स्तरको बैङ्क विकास बन्न सफल भएको हो । गतवर्ष काठमाडौंमा केन्द्रीय कार्यालय स्थानान्तरण गरेको उक्त बैङ्कले राजधानीमा नै ९ ओटा शाखा खोल्न सफल भइसकेको छ । प्रस्तुत छ स् अब वाणिज्य बैङ्कमा स्तरोन्नति गर्ने सोच बनाएका मुक्तिनाथ विकास बैङ्कका प्रमुख कार्यकारी अधिकृत भरतराज ढकालसँग ममता थापाले गरेको कुराकानी
तपाईं मुक्तिनाथ विकास बैङ्कको शुरुआती चरणदेखि नै कार्यरत हुनुहुन्छ । यो बैङ्क स्थापनाको प्रारम्भिक अवधारणा र हालको अवस्थाबीच के भिन्नता छ ?
यो बैङ्क स्याङ्जा जिल्लाबाट शुरू भएको हो । तत्कालीन समयमा स्याङ्जामा निक्षेप कुनै पनि संस्था थिएन र त्यतिबेला सुरक्षाका कारणले गर्दा सरकारी बैङ्कबाट कर्जाको कारोबार पनि हुँदैन थियो । त्यो समयमा स्याङ्जामा बस्ने केही साथीहरू मिलेर जिल्लाको वित्तीय आवश्यकता पूरा गर्न मुक्तिनाथ विकास बैङ्कको अवधारणा ल्याएका हौं । अहिले यो बैङ्क सोचेभन्दा धेरै माथि आइसकेको छ । स्याङ्जा जिल्लामा वित्तीय आवश्यकता पुर्याउनुपर्छ भन्ने सोचका साथ समावेशी वित्तीय सेवा दिने रणनीति नै बनायौं, जसअनुसार साधारण बैङ्किङ (आधुनिक बैङ्किङ), ग्रामीण बैङ्किङ र लघुवित्त सेवा शुरू गर्यौं । हिजो थोरै पूँजी र कर्मचारीबाट खुलेको संस्थाको रू. १ करोड ३० लाखको पूँजी आज ११ वर्ष पूरा गरेर १२ वर्ष लाग्दा रू. २ अर्ब ६० करोड पुगेको छ । अहिले यसका ७४ ओटा शाखा कार्यालयहरू छन् । यसै आवमा सयओटा शाखा पुर्याउने योजना बनाएका छौैं । त्यस्तै, पहिला ३० जना लगानीकर्ताबाट आज २० हजार जना लगानीकर्ताहरू भएका छन् । करीब ९ सय जना कर्मचारीहरू प्रत्यक्ष रूपमा संलग्न छन् । साढे ३ लाख जना ग्राहकहरू हाम्रो सेवाबाट लाभान्वित भएका छन् । आजको दिनसम्म निक्षेप सङ्कलन रू. २० अर्ब ५० करोड भएको छ भने कर्जा प्रवाह रू. १८ अर्ब ३० करोड भएको छ । करीब ९० हजार ऋणीहरू रहेका छन् । जति बेला नेपाल राष्ट्र बैङ्कले पूँजीवृद्धि योजना ल्यायो, मलाई लाग्छ राष्ट्रिय स्तरको विकास बैङ्क आफैंले चुक्तापूँजी पुर्याउनमा हामीमात्र पर्छाैं होला । अन्य बैङ्कहरूले मर्जर र एक्विजिशनको सहयोग लिनुभयो, तर हामीले हकप्रद शेयर र बोनसले पूँजी पुर्याउन सफल भएका छौं । समग्रमा हाम्रो शेयरमूल्य पनि अन्य बैङ्क तथा वित्तीय संस्थाभन्दा राम्रो छ । बैङ्कको १० वर्षको वित्तीय विवरण पनि राम्रो छ । प्रत्येक वर्षको हाम्रो वित्तीय आँकडा सन्तोषजनक छ । यो बैङ्कको सबैभन्दा राम्रो पक्ष भनेको खराब कर्जाको अंश एकदमै नगन्य (०.०२ प्रतिशत) छ ।
यो एक दशकको यात्रासम्म कस्ता उपलब्धि प्राप्त गर्न सफल हुनुभयो ?
यसले नेपाल सुहाउँदो वित्तीय सेवा दिइरहेको छ । खासगरी ग्रामीण क्षेत्रमा गरीबदेखि धनीसम्म वित्तीय सेवा दिनुपर्छ भन्ने मान्यताअनुसार सेवा दिएको छ । पहिलापहिला बैङ्क भनेको धनी वर्गका लागि हो, शहर बजारमा बस्नेहरूका लागि हो भन्ने थियो । हाम्रो तत्कालीन अवस्थामा ३ जिल्लाको कार्यक्षेत्र थियो । त्यतिबेला स्याङ्जा, कास्की र तनहूँमा खास गरी महिलाहरूको आर्थिक तथा सामाजिक जनजीवनमा परिवर्तन ल्याउनमा जोड दियौं । कुल ग्राहकको सबैभन्दा धेरै महिलाको सङ्ख्या छ । उनीहरूसँग कारोबार गर्दा पारदर्शी र जोखीमरहित हुन्छ । महिलाहरूलाई वित्तीय कारोबार गर्दा फजुल खर्च नहुने बचत हुने र उनीहरूलाई अगाडि बढाउँदा घरपरिवार तथा समाजमा सकारात्मक उपलब्धि प्राप्त हुन सक्छ भनेर जोड दियौं । सकारात्मक उपलब्धि प्राप्त गर्ने उद्देश्यले हामीले महिलाहरूको आर्थिक र सामाजिक जनजीवनमा परिवर्तन ल्याउने कामहरू गर्यौं । मुक्तिनाथमा पहिलोपटक कारोबार गर्न आएका व्यक्तिलाई वित्तीय साक्षर बनाउनेछौं । नेपालमा ग्रामीण क्षेत्रमा वित्तीय साक्षरता कार्यक्रम शुरुआत गर्ने बैङ्क मुक्तिनाथ होे । २०६६ सालबाटै गीतहरूमार्फत वित्तीय साक्षरता फैलाइरहेका छौं । साथै, विभिन्न नाटक, प्रवचनमार्फत सर्वसाधारणलाई बैङ्कको परिभाषा, बैङ्कले गर्ने काम, बचतको परिभाषा, बचत कसरी गर्न सकिन्छ, फजुल खर्च भनेको के हो, कर्जा लिएर कस्ता ठाउँमा लगानी गर्नुपर्छ र बीमालाई पनि कसरी समावेश तथा अनुसरण गर्न सकिन्छ भनेर वित्तीय साक्षरताका कार्यक्रमहरू गर्यौं । यसैगरी, हामीले विद्यार्थीहरूलाई पनि वित्तीय साक्षरता दिँदै आएका छौं । हामीले वार्षिक रूपमा करीब ७५ देखि ८० ओटासम्म वित्तीय साक्षरताको कार्यक्रम गर्दै आएका छौं । मुक्तिनाथको सोच नै ग्रामीण अर्थतन्त्रलाई अगाडि बढाउनुपर्छ, समावेशी वित्तीय सेवा दिनुपर्छ र सबै जनतामा बैङ्कको पहुँच पुग्नुपर्छ भन्ने हो । यसैले हामीले जनता बैङ्कमा होइन बैङ्क जनतामा जानुपर्छ भन्ने नारा राखेर यसैअनुसार काम गर्ने प्रयास गरेका छौं । गरीबभन्दा गरीबलाई कर्जा दिने र दूरदराजमा गएर वित्तीय सेवा दिने काम गरेका छौं ।
१० वर्षअघि ग्रामीण क्षेत्रमा बैङ्क खोल्दा, गाउँमा पनि बैङ्क चल्छ ? गाउँकालाई पनि कर्जा दिएर उठ्छ ? भन्ने समेत कुरा हुन्थे । आधुनिक बैङ्किङका अलावा लघुवित्तको कारोबार शुरू गर्दा मान्छेले पत्याउँदैन थिए र अहिले मुक्तिनाथले गरेको कामले सामाजिक रूपमा पारेको प्रभाव नियमनकारी निकाय तथा अन्य प्रतिस्पर्धी संस्थाले पनि प्रशंसा गरेको स्थिति छ । अब हाम्रो अभियान भनेको मुक्तिनाथ बैङ्कको मोडल सबैलाई समेट्ने खालको हो भन्ने धारणालाई अघि बढाउने हो । यसलाई देशव्यापी रूपमा लैजानुपर्ने आवश्यकता देखिन्छ । अब पहिलो प्राथमिकता भनेको शाखा विस्तार हो । हिजोका दिनमा पश्चिमाञ्चल विकास क्षेत्रमा केन्द्रित थियौं भने अब हामी पूर्वपश्चिम शाखा विस्तारका लागि पूर्वाञ्चलतिर जानेछौं । अहिले राष्ट्र बैङ्कले ओखलढुङ्गा, रुकुम, सल्यानलगायत वित्तीय पहुँच कम पुगेको १४ ओटा जिल्लामा एउटा शाखा खोल्न अनिवार्य गरेको छ । तर, हामीले सल्यानमा ३ ओटा शाखासम्म खोलेका छौं । वित्तीय पहुँच कम पुगेका दुर्गम क्षेत्रका साथै शहरी क्षेत्रमा समेत शाखा विस्तारलाई प्राथमिकता दिएका छौं ।
आज बैङ्कको १२औं वार्षिक साधारणसभा छ । यो सभाले २० प्रतिशत बोनस शेयर पूँजीकृत गरेपछि कम्पनीको चुक्तापूँजी राष्ट्र बैङ्कले तोकेको न्यूनतम सीमा पार गर्दै २ अर्ब ५९ करोड पुग्नेछ । बढेको चुक्तापूँजीसँगै आउने चुनौती सामना गर्ने रणनीति के छ ?
हामी २ अर्ब ५९ करोड रूपैंयामा मात्र सीमित हुँदैनौं । बैङ्कको व्यवसाय वृद्धिसँगै बैङ्कको पूँजी पनि वृद्धि गर्नुपर्छ । नेपाल राष्ट्र बैङ्कले पूँजीवृद्धि नीति नल्याउँदैमा पनि हामी यसतर्फ सचेत थियौं । विगतका तथ्याङ्कलाई विश्लेषण गर्दा अब हमी ५ वर्षमा ८ अर्ब रुपैयाँको चुक्तापूँजी पु¥याउनुपर्छ । यसका लागि हाम्रो आफ्नै आवश्यकता हुन्छ । यस्तै, भोलि नेपालमा युनिभर्सल बैङ्किङ लागू भएमा मुक्तिनाथको मोडल हुन सक्छ भनेर प्रमाणित गर्न राम्रो काम गर्ने प्रयास गरिरहेका छौं । युनिभर्सल बैङ्कमा कुनै एक व्यक्ति छिरेपछि सबै वित्तीय आवश्यकता त्यहीँ पूरा गरिन्छ । युनिभर्सल बैङ्कमा मुक्तिनाथ बैङ्कको मोडल एउटा हुन सक्छ भनेर अनुसन्धान गर्न नेपाल राष्ट्र बैङ्कलाई पत्राचार गरेका छौं ।
यो बैङ्कलाई वाणिज्य बैङ्कमा स्तरोन्नति गर्ने यसअघिको तपाईंको सोचले अब सार्थकता पाउला त ?
एकदम पाउँछ । अब यसका लागि आवश्यक पूर्वाधार नेपाल राष्ट्र बैङ्कले खोजेभन्दा पनि हामीले बैङ्क कसरी राम्रो गर्ने भनेर काम गर्नेछौं । भोलि वाणिज्य बैङ्कमा स्तरोन्नति हुने प्रष्ट कार्ययोजना भएकाले हामीले बोनस शेयर र हकप्रद शेयरबाट ८ अर्ब रुपैयाँ पूँजी पुर्याउनेछौं । वाणिज्य बैङ्कको पूर्वाधारका लागि चुक्तापूँजी बढाउनुपर्छ नै । तर, मुक्तिनाथ बैङ्कको आँकडा हेर्ने हो भने पनि हामीले पूँजीवृद्धि गर्नुपर्छ । दोस्रो, कर्मचारीहरूको व्यवस्थापनको चुनौती छ । बैङ्क तथा वित्तीय संस्थाको तीव्रगतिमा शाखा खोल्ने होडबाजी चलेको छ । यो बैङ्क तथा वित्तीय संस्थाको आवश्यकता पनि हो किनकि देश सङ्घीयतामा गएको छ स्थानीय सरकारहरू निर्माण भइसकेका छन् । स्थानीय तहको आर्थिक गतिविधि अघि बढाउन बैङ्कको भूमिका महत्त्वपूर्ण हुन्छ । अहिले शाखा विस्तार गर्दा दक्ष जनशक्ति चुनौती भएको छ । कर्मचारी व्यवस्थापन, शाखा विस्तार र आधुनिक प्रविधिलाई जोड दिनुपर्छ ।
चालू आर्थिक वर्षको पहिलो त्रैमासिक वित्तीय विवरणअनुसार बैङ्कले खुद नाफामा ३६ प्रतिशत वृद्धि हासिल गरेको छ । यसरी हेर्दा बैङ्कले यो छोटो समयमा नै फड्को मारेको देखिएको छ । यो कसरी सम्भव भयो ?
यसको कारण मुक्तिनाथको निरन्तरको व्यावसायिक वृद्धि हो । अर्को कारण खराब कर्जाको अंश कम हुनु हो । तेस्रो कुरो पूँजी पनि वृद्धि हुँदै गएको छ । पूँजीवृद्धिले नाफा पनि स्वतः बढ्दै गयो । यो सबैको सही व्यवस्थापनले सम्भव भएको हो ।
पहिलो त्रैमासिक वित्तीय विवरणअनुसार बैङ्कको जगेडा कोषमा ५१ प्रतिशतको सुधार भएको छ । ६० करोड ३१ लाखको कोष वृद्धि भएर ९० करोड ९९ लाख पुगेको छ । यो कसरी गर्न सफल हुनुभयो ?
मुनाफा वृद्धि हुँदै गएपछि सबै कोषमा वृद्धि स्वतः हुने भइहाल्यो । राष्ट्र बैङ्कले बैङ्कभित्रको व्यवस्थापन न्यूनतम यो खालको हुनुपर्छ भन्ने मापदण्ड पनि तोकेको हुन्छ । अर्को कुरा बैङ्कको जोखीमलाई कसरी न्यूनीकरण गर्न सकिन्छ भनेर यसै किसिमको प्रणाली विकास गर्नुपर्छ र आन्तरिक नियन्त्रण प्रणाली विकास गर्नुपर्छ । हामीले आवश्यकताअनुसार सबै युनिट गठन गरेका छौं । सबै काम केन्द्रीकृत छ । केन्द्रबाट सबै शाखा, क्षेत्रीय कार्यालयलाई निर्दे्शित गर्ने नियन्त्रित गर्ने र मार्ग्निर्देश गर्ने काम गर्छौं । यो सबै काम राष्ट्र बैङ्कले जारी गरेका नीतिनियमभित्र रहेर गरेका छौं ।
सरकार सङ्घीय संरचनामा गएसँगै बैङ्कहरूको शाखा विस्तार गर्न चाहन्छ । वाणिज्य बैङ्कहरूले आफ्नो ढङ्गले शाखा विस्तार गरिरहेका छन् । यसमा विकास बैङ्कले पनि वाणिज्यसरह सबै स्थानीय तहमा शाखा खोल्ने भएका छन्, तर सरकारले वाणिज्य बैङ्कसरह अधिकार नदिँदा विकास बैङ्कलाई कस्तो अप्ठ्यारो परेको छ ?
स्थानीय तहमा जाने भनेको त्यति सजिलो काम पनि होइन । त्यहाँ न्यूनतम पूर्वाधारको विकास भएको छैन, दक्ष जनशक्तिको अभाव छ भने जान सहज हुन्न । यसका साथै हामीले सोचेजस्तो व्यवसाय हुन्छ नै भन्ने भरपर्दो आधार पनि छैन । स्थानीय तहमा विकास बैङ्क जाँदा विकास बैङ्कप्रतिको विश्वास अझै बढ्दै जान्छ भन्ने हो । कतिपय कुरामा सरकार पनि चुकेको हो कि जस्तो लाग्छ । मैले पहिलेदेखि नै भन्दै आएको कुरा हो, वाणिज्य बैङ्क सबै एउटै तहमा छ यसैले सरकारले निर्णय गर्न सहज भयो, तर विकास बैङ्क चार किसिमका छन् । राष्ट्रिय स्तर, एक जिल्ले, १ देखि ३ जिल्ले, ४ देखि १० जिल्ले विकास बैङ्क छन् । राष्ट्र बैङ्कले नीतिनियम बनाउँदा तहअनुसारको बनाएको हुन्छ । यसले गर्दा राष्ट्र बैङ्क र सरकारलाई निर्णय गर्न अप्ठ्यारो भएको हो कि भन्ने मैले ठानेको छु । हामीले त स्थानीय तहमा विकास बैङ्क जाँदा सरकारी कारोबार पनि गर्ने र त्यहाँको वित्तीय आवश्यकता पनि पूरा गर्ने भनेर पहल गरिएको हो । विकास बैङ्कले साना निक्षेपको काम बढी गर्ने गर्छ । खास गरी स्थानीय तहमा रेमिट्यान्सको काम बढी हुन्छ । विकास बैङ्कसँग काम गर्ने माध्यमहरू बढी हुन्छन्, जुन वाणिज्य बैङ्कसँग नहुन सक्छ । त्यो सरकारले बुझ्ने कुरा हो । हामीले यो मुलुकका लागि आफ्नोतर्फबाट योगदान पु¥याएका छौं । विकास बैङ्कलाई पनि वाणिज्यसरह मान्यता दिएर जाने हो भने स्थानीय तहमा छिटो बैङ्कका कार्यालयहरू खुल्न सक्छन् । यसो नगरे जनताहरू उक्त सुविधाबाट वञ्चित हुन्छन् । त्यो त राज्यले सोच्ने कुरा हो । तर, वाणिज्य बैङ्कसरह अधिकार नपाउँदा विकास बैङ्कलाई कुनै अप्ठ्यारो भएको छैन । यसो भएको भए सरकारले ल्याएको योजनामा बढी योगदान दिन पाउँथ्यौं भन्ने मात्र हुन्थ्यो । तथापि त्यसो नहुँदा पनि हाम्रो व्यवसाय बढ्दो छ ।
मुक्तिनाथ विकास बैङ्कले अरूले भन्दा फरक तरीका र नयाँ मोडलअनुसार कसरी काम गरिरहेको छ ?
हामीले दूरदराजमा सेवा दिएका छौं । ग्रामीण क्षेत्रमा गएर सर्वसाधारणलाई विना धितो ऋण शुरू गरेको मुक्तिनाथ बैङ्कले हो । अहिले पनि हामीले करीब ४ अर्ब ५० करोड रुपैयाँ विनाधितो कर्जा दिएका छौं । जम्मा पोर्टफोलियोको ३० प्रतिशत विपन्नवर्ग कर्जा प्रवाह गरेका छौं । यस्तो कर्जा प्रवाह हाम्रो स्तरका अरू बैङ्कले गरेका छैनन् । योसँगै हामीले सयौं ठाउँबाट हजारौंलाई वित्तीय साक्षरता दिँदै आएका छौं । समय समयमा व्यावसायिक तालीम पनि दिन्छौं । हामी सामाजिक सुरक्षाको काम पनि गर्छौं । ग्रामीण भेगका महिलालाई सुत्केरी हुँदा केही सामान दिने गर्छौं । प्राकृतिक प्रकोपबाट आपत्विपद् परेकालाई सहयोग गर्छौं ।
खासगरी अहिले नेपालमा तरलताको समस्या एकदम उतारचढाव भएको छ । यसो हुनुको कारण हाम्रो स्थानीय उत्पादन नहुनु, विलासिताको जीवनशैली अवलम्बन गर्नु, हामीले प्रयोग गर्ने सामान आयातित हुनु हो । यस्तै, अहिले मुलुकमा रेमिट्यान्स घट्दो छ भने उत्पादन बढ्न सकेको छैन । यसले गर्दा आयातित वस्तुमा निर्भरता बढेको छ । यसले गर्दा देशमा आर्थिक सङ्कट पर्न सक्ने अनुमान गर्न सक्छौं । यसैले मुक्तिनाथ विकास बैङ्कले कम्तीमा स्थानीय तहमा त्यहीँको उत्पादन बढाउनुपर्छ भन्नेमा जोड दिएको छ । यसका लागि पूँजी र शीप समुदायलाई सहयोग दिँदै आएका छौं । केन्द्रीय कार्यालय काठमाडौं भएको १ वर्ष्भित्रै हामीले केन्द्रमै ९ ओटा शाखा विस्तार गरिसक्यौं । यो बैङ्कमा आएपछि सानोदेखि ठूलो कर्जा लिन सकिन्छ र साना ठूला सबै बचत पनि गर्न पाइन्छ । कम्तीमा १ हजारदेखि अधिकतम १० करोडसम्म कर्जा लिन सकिन्छ । मझौला किसिमका कर्जा प्रवाह गर्छौं । यसले जोखीम पनि कम हुन्छ र धेरैलाई सेवा दिन सकेका छौं । सानो लगानीबाट उद्यम गर्दै सफल भएपछि ठूलो लगानी गर्न प्रोत्साहन मिलोस् भनेर यस्तो गरिएको हो । यसरी प्रोत्साहन मिलोस् भनेर साना लगानीलाई प्राथमिकता दिएका हौं, जुन अन्य बैङ्कले गर्दैनन् ।
धितो राखेकै कर्जामा जोखीम बढिरहेको सन्दर्भमा मुक्तिनाथले दिँदै आएको विनाधितो कर्जामा जोखीम कत्तिको छ ?
धितोले मात्र कर्जा तिर्ने भन्ने भन्दा पनि उसको आम्दानीको स्रोतले कर्जा तिर्ने हो । हामी जहाँ लगानी गर्छौं, उसको व्यापार तथा व्यवसाय हेरेर कर्जा दिने हो । धितो र विनाधितो कर्जाको फरक के हो भने विनाधितो कर्जामा हामीले धेरै विश्लेषण गरेर मात्र कर्जा दिन्छौं । उसले सय प्रतिशत कर्जा तिर्छ भन्ने विश्वास भएपछि मात्र कर्जा दिइन्छ । विनाधितोले खराब कर्जा बढ्ने भन्ने हुँदैन । अन्तरराष्ट्रिय अभ्यासमा पनि कुनै मानिसमा शीप छ, काम गर्न इच्छुक छ भने उसलाई कर्जा दिनुपर्छ भन्ने मान्यता हुन्छ । हाम्रो अवस्था अझै त्यहाँ नपुगे पनि अब धितोभन्दा पनि उसको शीप, काम गर्ने इच्छाशक्ति र योजना हेरेर कर्जा दिनुपर्छ भन्ने छ । त्यसरी कर्जा दिइएको पनि छ ।
लघुवित्त सेवाको शुरुआत मुक्तिनाथले नै गरेको दाबी गर्नुभएको थियो ? तपाईंको बैङ्कले २०६५ देखि लघुवित्तको क्षेत्रमा काम गर्यो । अहिले कहाँसम्म विस्तार भयो त ?
हामीले शुरुआत गर्नुअघि पनि लघुवित्त संस्था थोरै मात्रामा थिए र यसका सदस्य पनि थोरै थिए, जसले दूरदराजमा लघुवित्त संस्था पुगेका थिएनन् । हामीले २०६५ देखि लघुवित्तको क्षेत्रमा काम शुरू ग¥यौं । यसपछि मात्र २०६७–६८ तिर राष्ट्र बैङ्कले अन्य विकास बैङ्क तथा वाणिज्य बैङ्कले पनि लघुवित्त संस्थामार्फत काम गर्न पाउने नीति बनायो । पहिले लघुवित्तको नीति त थियो, तर विकास बैङ्क र वाणिज्य बैङ्कले लघुवित्त गर्ने भन्ने थिएन ।
हामीले त्यो गर्यौं र राम्रो उदाहरण पनि बन्यो । यसबाट करीब १ लाख १६ हजार महिला लाभान्वित भएका छन् । यसमध्ये ८० हजार जनाले विभिन्न शीर्षकमा कर्जा लिएर व्यवसाय गरिरहेका छन् । धेरैजसो कृषि र साना पसललगायतमा कर्जा प्रवाह भएको छ । यसबाहेक बैङ्कास्योरेन्सको काम गरेका छौं, जसमा ग्राहकको जीवन बीमादेखि कर्जा लिएकाको कर्जा नडुबोस् तथा दायित्व नपरोस भनेर बीमा गर्ने गरेका छौं । हामीले पहिलादेखि नै केही बीमा कम्पनीसँग मिलेर काम गर्दै आएका छौं । कुल ग्राहकमध्ये १५ हजारले बीमाको सुविधा लिएका छन् । लघुवित्त कार्यक्रमअन्तर्गत ५ अर्ब ५० करोड कर्जा प्रवाह भएको छ भने उनीहरूको २ अर्ब ५० करोड निक्षेप सङ्कलन पनि भएको छ ।
मुक्तिनाथले हरेक ग्रामीण क्षेत्रमा गएर लघुवित्त संस्थाहरूलाई कृषि सहकारी संस्थामा रूपान्तरण गर्ने योजना कहाँ पुग्यो ?
यो नेपाल राष्ट्र बैङ्कबाट स्वीकृति लिइसकेका छौं । यसमा आवश्यक पर्ने पूर्वाधारदेखि सबै नीति बनाइसकेका छौं । अब यही माघबाट शुरू गर्छौं । हामीले यसअघि नै गर्न खोजेका थियौं तर खास सरकार स्थानीय तहमा गइसकेपछि यसको दर्ता प्रक्रियामा केही अन्योल छ र कानूनी जटिलताले ढिलाइ भयो । स्थानीय तहका विभिन्न पदाधिकारीसँग पनि कुरा गरिसकेका छौं । मुक्तिनाथ विकास बैङ्कले माघबाट लघुवित्तका केन्द्रहरूलाई कृषि सहकारीमा आबद्ध गराउने र कृषि उत्पादनमा जोड दिनेछौं । यसका लागि प्राविधिक र आर्थिक सहयोग मुक्तिनाथले गर्नेछ । साथै, उत्पादित वस्तुलाई बजारसम्म ल्याउन कृषिसम्बन्धी छुट्टै कम्पनी स्थापना गर्दै छौं । सदस्यहरूले उत्पादन गरेको वस्तुलाई यसले बजारसम्म ल्याउने काम गर्छ । कृषकलाई उत्पादनको लागत कति लाग्छ, कति मार्जिनमा बेच्ने भन्ने थाहा छैन । कृषकले लागतअनुसार प्रतिफल पाउन सकेका छैनन्, बरु कममा बेच्नुपरेको छ । यो व्यवस्था भएमा किसानले राम्रो प्रतिफल पाउनेछन् । नेपाल राष्ट्र बैङ्कले कृषिमा कर्जा बढाउनुपर्यो भन्दै आएको छ । यसलाई हामी अपनाउँदै छौं ।
केन्द्रीय बैङ्कले सन् २००० देखि शुरू गरेको वित्तीय साक्षरता कार्यक्रमलाई रणनीति बनाएरै अहिले कार्यान्वयन गर्न बैङ्क तथा वित्तीय संस्थालाई निर्देशन दिएको छ । यसमा मुक्तिनाथले कस्ता कार्यक्रम गर्दै आएको छ ?
बैङ्क तथा वित्तीय क्षेत्रको बारेमा केही पनि थाहा नभएका मानिसलाई बचत किन गर्ने, कसरी गर्नेलगायत बारेमा हरेक घरधुरीमा गएर वित्तीय शिक्षा दिने गर्दछौं । नेपालमा मुक्तिनाथ बैङ्कले सबैभन्दा धेरै साक्षरताका कार्यक्रम गरेको भन्ने म गर्वका साथ भन्छु । हामीले २०६६ सालदेखि वित्तीय जागरण भनेर शुरू गर्यौं । हामीले शुरूमा स्याङ्जा, कास्की र तनहुँको हरेक घरधुरीमा वित्तीय सेवा पुर्याउन गीत, सङ्गीत, नाच, प्रवचनद्वारा पैसा बचत गर्न, कर्जाको सदुपयोग गर्न, व्यवसाय गर्न र ‘एक व्यक्ति स् एक बचत खाता, एक घर स् एक सफल उद्यमी’ भन्ने लगायत नारामार्फत जागरण गर्न विभिन्न कार्यक्रम गर्दै आएका थियौं । अहिले युवा वर्गलाई लक्षित गरेर वित्तीय जागरण गर्दै आएका छौं । ‘आजको आवश्यकता स् विद्यार्थीलाई साक्षरता’ भनेर विभिन्न विद्यालयमा वित्तीय साक्षरता कार्यक्रम गर्दै आएका छौं । यो वर्ष पनि हामी ५० देखि सयओटा उच्च माध्यमिक विद्यालयमा वित्तीय साक्षरता कार्यक्रम सञ्चालन गर्छौं । पहिला वित्तीय साक्षरता कार्यक्रम सबैले गर्नुपर्छ भनेर केन्द्रीय बैङ्कले अनिवार्य गरेको थिएन, तर त्यति बेलादेखि नै भने मुक्तिनाथ बैङ्कले शुरू गरिसकेको थियो । अहिले नेपाल राष्ट्र बैङ्कले वित्तीय साक्षरता नीति बनाएर यसलाई सबैले कार्यान्वयन गर्न निर्देशन दिएको छ । यसबाट हजारौं व्यक्तिका लागि सयौं कार्यक्रम गरिसक्यौं । साक्षरताका लागि मुक्तिनाथ बैङ्कको वार्षिक तालिका नै छ र यसका लागि कर्मचारी छुट्टै छन् । हालसम्म यो बैङ्कमा ३ लाख ५० हजार ग्राहक छन् । यसरी ग्राहक बढ्नु पछाडिको कारण नै साक्षरता जागरण र समावेशी वित्तीय सेवामा जोड दिनु हो । प्रविधिको ज्ञानबारे जानकारी शहरी क्षेत्रमा अत्यावश्यक छ भने ग्रामीण क्षेत्रमा क्रमशः गर्दै जानुपर्छ ।
भावी योजना के–के छन् ?
तत्कालीन अवस्थामा हामी सबै ठाउँ समेटिनेगरी शाखा विस्तार गर्छौं । कर्मचारीलाई दक्ष बनाउन तालीममा जोड दिने भएका छौं, जसमा नेपाल राष्ट्र बैङ्कले तोकेको ३ प्रतिशतभन्दा पनि बढी यसमा लगानी गर्न खोज्दै छौं । दक्ष जनशक्ति भित्र्याउने रणनीति बनाएका छौं । अब बैङ्कको चुक्ता पूँजी वृद्धि गरेर वाणिज्य बैङ्कमा स्तरोन्नति गर्न आवश्यक पूर्वाधार जुटाउन शुरू गरेका छौं । यो बैङ्कले जम्मा पोर्टफोलियोको ३० प्रतिशत विपन्न वर्गमा लगानी गरेको छ । अब त्यही स्तरको लगानी कृषि क्षेत्रमा बढाउन छुट्टै रणनीति तथा योजना बनाएका छौं । कृषिको उत्पादनमा जोड दिएर हाम्रा सदस्यको जीवन परिवर्तन ल्याउने खालका काम गर्दै छौं ।आर्थिक अभियान दैनिक

भरतराज ढकाल
प्रमुख कार्यकारी अधिकृत
मुक्तिनाथ विकास बैङ्क
मुक्तिनाथ विकास बैङ्क विगत ११ वर्षदेखि ‘जनता बैङ्कमा होइन, बैङ्क जनतामा’, ‘गाउँगाउँमा लघुवित्त फैलाऊँ र गरीबी तथा विपन्नता घटाऊँ’ भन्ने विभिन्न नाराका साथ कार्यरत छ । स्याङ्जा केन्द्रित भई स्थापना भएको यो विकास बैङ्क हाल राष्ट्रिय स्तरको भइसकेको छ । २०६३ सालबाट क्षेत्रीय स्तरको विकास बैङ्कका रूपमा कारोबार थालेको यो कम्पनी २ वर्षअघि राष्ट्रिय स्तरको बैङ्क विकास बन्न सफल भएको हो । गतवर्ष काठमाडौंमा केन्द्रीय कार्यालय स्थानान्तरण गरेको उक्त बैङ्कले राजधानीमा नै ९ ओटा शाखा खोल्न सफल भइसकेको छ । प्रस्तुत छ स् अब वाणिज्य बैङ्कमा स्तरोन्नति गर्ने सोच बनाएका मुक्तिनाथ विकास बैङ्कका प्रमुख कार्यकारी अधिकृत भरतराज ढकालसँग ममता थापाले गरेको कुराकानी
तपाईं मुक्तिनाथ विकास बैङ्कको शुरुआती चरणदेखि नै कार्यरत हुनुहुन्छ । यो बैङ्क स्थापनाको प्रारम्भिक अवधारणा र हालको अवस्थाबीच के भिन्नता छ ?
यो बैङ्क स्याङ्जा जिल्लाबाट शुरू भएको हो । तत्कालीन समयमा स्याङ्जामा निक्षेप कुनै पनि संस्था थिएन र त्यतिबेला सुरक्षाका कारणले गर्दा सरकारी बैङ्कबाट कर्जाको कारोबार पनि हुँदैन थियो । त्यो समयमा स्याङ्जामा बस्ने केही साथीहरू मिलेर जिल्लाको वित्तीय आवश्यकता पूरा गर्न मुक्तिनाथ विकास बैङ्कको अवधारणा ल्याएका हौं । अहिले यो बैङ्क सोचेभन्दा धेरै माथि आइसकेको छ । स्याङ्जा जिल्लामा वित्तीय आवश्यकता पुर्याउनुपर्छ भन्ने सोचका साथ समावेशी वित्तीय सेवा दिने रणनीति नै बनायौं, जसअनुसार साधारण बैङ्किङ (आधुनिक बैङ्किङ), ग्रामीण बैङ्किङ र लघुवित्त सेवा शुरू गर्यौं । हिजो थोरै पूँजी र कर्मचारीबाट खुलेको संस्थाको रू. १ करोड ३० लाखको पूँजी आज ११ वर्ष पूरा गरेर १२ वर्ष लाग्दा रू. २ अर्ब ६० करोड पुगेको छ । अहिले यसका ७४ ओटा शाखा कार्यालयहरू छन् । यसै आवमा सयओटा शाखा पुर्याउने योजना बनाएका छौैं । त्यस्तै, पहिला ३० जना लगानीकर्ताबाट आज २० हजार जना लगानीकर्ताहरू भएका छन् । करीब ९ सय जना कर्मचारीहरू प्रत्यक्ष रूपमा संलग्न छन् । साढे ३ लाख जना ग्राहकहरू हाम्रो सेवाबाट लाभान्वित भएका छन् । आजको दिनसम्म निक्षेप सङ्कलन रू. २० अर्ब ५० करोड भएको छ भने कर्जा प्रवाह रू. १८ अर्ब ३० करोड भएको छ । करीब ९० हजार ऋणीहरू रहेका छन् । जति बेला नेपाल राष्ट्र बैङ्कले पूँजीवृद्धि योजना ल्यायो, मलाई लाग्छ राष्ट्रिय स्तरको विकास बैङ्क आफैंले चुक्तापूँजी पुर्याउनमा हामीमात्र पर्छाैं होला । अन्य बैङ्कहरूले मर्जर र एक्विजिशनको सहयोग लिनुभयो, तर हामीले हकप्रद शेयर र बोनसले पूँजी पुर्याउन सफल भएका छौं । समग्रमा हाम्रो शेयरमूल्य पनि अन्य बैङ्क तथा वित्तीय संस्थाभन्दा राम्रो छ । बैङ्कको १० वर्षको वित्तीय विवरण पनि राम्रो छ । प्रत्येक वर्षको हाम्रो वित्तीय आँकडा सन्तोषजनक छ । यो बैङ्कको सबैभन्दा राम्रो पक्ष भनेको खराब कर्जाको अंश एकदमै नगन्य (०.०२ प्रतिशत) छ ।
यो एक दशकको यात्रासम्म कस्ता उपलब्धि प्राप्त गर्न सफल हुनुभयो ?
यसले नेपाल सुहाउँदो वित्तीय सेवा दिइरहेको छ । खासगरी ग्रामीण क्षेत्रमा गरीबदेखि धनीसम्म वित्तीय सेवा दिनुपर्छ भन्ने मान्यताअनुसार सेवा दिएको छ । पहिलापहिला बैङ्क भनेको धनी वर्गका लागि हो, शहर बजारमा बस्नेहरूका लागि हो भन्ने थियो । हाम्रो तत्कालीन अवस्थामा ३ जिल्लाको कार्यक्षेत्र थियो । त्यतिबेला स्याङ्जा, कास्की र तनहूँमा खास गरी महिलाहरूको आर्थिक तथा सामाजिक जनजीवनमा परिवर्तन ल्याउनमा जोड दियौं । कुल ग्राहकको सबैभन्दा धेरै महिलाको सङ्ख्या छ । उनीहरूसँग कारोबार गर्दा पारदर्शी र जोखीमरहित हुन्छ । महिलाहरूलाई वित्तीय कारोबार गर्दा फजुल खर्च नहुने बचत हुने र उनीहरूलाई अगाडि बढाउँदा घरपरिवार तथा समाजमा सकारात्मक उपलब्धि प्राप्त हुन सक्छ भनेर जोड दियौं । सकारात्मक उपलब्धि प्राप्त गर्ने उद्देश्यले हामीले महिलाहरूको आर्थिक र सामाजिक जनजीवनमा परिवर्तन ल्याउने कामहरू गर्यौं । मुक्तिनाथमा पहिलोपटक कारोबार गर्न आएका व्यक्तिलाई वित्तीय साक्षर बनाउनेछौं । नेपालमा ग्रामीण क्षेत्रमा वित्तीय साक्षरता कार्यक्रम शुरुआत गर्ने बैङ्क मुक्तिनाथ होे । २०६६ सालबाटै गीतहरूमार्फत वित्तीय साक्षरता फैलाइरहेका छौं । साथै, विभिन्न नाटक, प्रवचनमार्फत सर्वसाधारणलाई बैङ्कको परिभाषा, बैङ्कले गर्ने काम, बचतको परिभाषा, बचत कसरी गर्न सकिन्छ, फजुल खर्च भनेको के हो, कर्जा लिएर कस्ता ठाउँमा लगानी गर्नुपर्छ र बीमालाई पनि कसरी समावेश तथा अनुसरण गर्न सकिन्छ भनेर वित्तीय साक्षरताका कार्यक्रमहरू गर्यौं । यसैगरी, हामीले विद्यार्थीहरूलाई पनि वित्तीय साक्षरता दिँदै आएका छौं । हामीले वार्षिक रूपमा करीब ७५ देखि ८० ओटासम्म वित्तीय साक्षरताको कार्यक्रम गर्दै आएका छौं । मुक्तिनाथको सोच नै ग्रामीण अर्थतन्त्रलाई अगाडि बढाउनुपर्छ, समावेशी वित्तीय सेवा दिनुपर्छ र सबै जनतामा बैङ्कको पहुँच पुग्नुपर्छ भन्ने हो । यसैले हामीले जनता बैङ्कमा होइन बैङ्क जनतामा जानुपर्छ भन्ने नारा राखेर यसैअनुसार काम गर्ने प्रयास गरेका छौं । गरीबभन्दा गरीबलाई कर्जा दिने र दूरदराजमा गएर वित्तीय सेवा दिने काम गरेका छौं ।
१० वर्षअघि ग्रामीण क्षेत्रमा बैङ्क खोल्दा, गाउँमा पनि बैङ्क चल्छ ? गाउँकालाई पनि कर्जा दिएर उठ्छ ? भन्ने समेत कुरा हुन्थे । आधुनिक बैङ्किङका अलावा लघुवित्तको कारोबार शुरू गर्दा मान्छेले पत्याउँदैन थिए र अहिले मुक्तिनाथले गरेको कामले सामाजिक रूपमा पारेको प्रभाव नियमनकारी निकाय तथा अन्य प्रतिस्पर्धी संस्थाले पनि प्रशंसा गरेको स्थिति छ । अब हाम्रो अभियान भनेको मुक्तिनाथ बैङ्कको मोडल सबैलाई समेट्ने खालको हो भन्ने धारणालाई अघि बढाउने हो । यसलाई देशव्यापी रूपमा लैजानुपर्ने आवश्यकता देखिन्छ । अब पहिलो प्राथमिकता भनेको शाखा विस्तार हो । हिजोका दिनमा पश्चिमाञ्चल विकास क्षेत्रमा केन्द्रित थियौं भने अब हामी पूर्वपश्चिम शाखा विस्तारका लागि पूर्वाञ्चलतिर जानेछौं । अहिले राष्ट्र बैङ्कले ओखलढुङ्गा, रुकुम, सल्यानलगायत वित्तीय पहुँच कम पुगेको १४ ओटा जिल्लामा एउटा शाखा खोल्न अनिवार्य गरेको छ । तर, हामीले सल्यानमा ३ ओटा शाखासम्म खोलेका छौं । वित्तीय पहुँच कम पुगेका दुर्गम क्षेत्रका साथै शहरी क्षेत्रमा समेत शाखा विस्तारलाई प्राथमिकता दिएका छौं ।
आज बैङ्कको १२औं वार्षिक साधारणसभा छ । यो सभाले २० प्रतिशत बोनस शेयर पूँजीकृत गरेपछि कम्पनीको चुक्तापूँजी राष्ट्र बैङ्कले तोकेको न्यूनतम सीमा पार गर्दै २ अर्ब ५९ करोड पुग्नेछ । बढेको चुक्तापूँजीसँगै आउने चुनौती सामना गर्ने रणनीति के छ ?
हामी २ अर्ब ५९ करोड रूपैंयामा मात्र सीमित हुँदैनौं । बैङ्कको व्यवसाय वृद्धिसँगै बैङ्कको पूँजी पनि वृद्धि गर्नुपर्छ । नेपाल राष्ट्र बैङ्कले पूँजीवृद्धि नीति नल्याउँदैमा पनि हामी यसतर्फ सचेत थियौं । विगतका तथ्याङ्कलाई विश्लेषण गर्दा अब हमी ५ वर्षमा ८ अर्ब रुपैयाँको चुक्तापूँजी पु¥याउनुपर्छ । यसका लागि हाम्रो आफ्नै आवश्यकता हुन्छ । यस्तै, भोलि नेपालमा युनिभर्सल बैङ्किङ लागू भएमा मुक्तिनाथको मोडल हुन सक्छ भनेर प्रमाणित गर्न राम्रो काम गर्ने प्रयास गरिरहेका छौं । युनिभर्सल बैङ्कमा कुनै एक व्यक्ति छिरेपछि सबै वित्तीय आवश्यकता त्यहीँ पूरा गरिन्छ । युनिभर्सल बैङ्कमा मुक्तिनाथ बैङ्कको मोडल एउटा हुन सक्छ भनेर अनुसन्धान गर्न नेपाल राष्ट्र बैङ्कलाई पत्राचार गरेका छौं ।
यो बैङ्कलाई वाणिज्य बैङ्कमा स्तरोन्नति गर्ने यसअघिको तपाईंको सोचले अब सार्थकता पाउला त ?
एकदम पाउँछ । अब यसका लागि आवश्यक पूर्वाधार नेपाल राष्ट्र बैङ्कले खोजेभन्दा पनि हामीले बैङ्क कसरी राम्रो गर्ने भनेर काम गर्नेछौं । भोलि वाणिज्य बैङ्कमा स्तरोन्नति हुने प्रष्ट कार्ययोजना भएकाले हामीले बोनस शेयर र हकप्रद शेयरबाट ८ अर्ब रुपैयाँ पूँजी पुर्याउनेछौं । वाणिज्य बैङ्कको पूर्वाधारका लागि चुक्तापूँजी बढाउनुपर्छ नै । तर, मुक्तिनाथ बैङ्कको आँकडा हेर्ने हो भने पनि हामीले पूँजीवृद्धि गर्नुपर्छ । दोस्रो, कर्मचारीहरूको व्यवस्थापनको चुनौती छ । बैङ्क तथा वित्तीय संस्थाको तीव्रगतिमा शाखा खोल्ने होडबाजी चलेको छ । यो बैङ्क तथा वित्तीय संस्थाको आवश्यकता पनि हो किनकि देश सङ्घीयतामा गएको छ स्थानीय सरकारहरू निर्माण भइसकेका छन् । स्थानीय तहको आर्थिक गतिविधि अघि बढाउन बैङ्कको भूमिका महत्त्वपूर्ण हुन्छ । अहिले शाखा विस्तार गर्दा दक्ष जनशक्ति चुनौती भएको छ । कर्मचारी व्यवस्थापन, शाखा विस्तार र आधुनिक प्रविधिलाई जोड दिनुपर्छ ।
चालू आर्थिक वर्षको पहिलो त्रैमासिक वित्तीय विवरणअनुसार बैङ्कले खुद नाफामा ३६ प्रतिशत वृद्धि हासिल गरेको छ । यसरी हेर्दा बैङ्कले यो छोटो समयमा नै फड्को मारेको देखिएको छ । यो कसरी सम्भव भयो ?
यसको कारण मुक्तिनाथको निरन्तरको व्यावसायिक वृद्धि हो । अर्को कारण खराब कर्जाको अंश कम हुनु हो । तेस्रो कुरो पूँजी पनि वृद्धि हुँदै गएको छ । पूँजीवृद्धिले नाफा पनि स्वतः बढ्दै गयो । यो सबैको सही व्यवस्थापनले सम्भव भएको हो ।
पहिलो त्रैमासिक वित्तीय विवरणअनुसार बैङ्कको जगेडा कोषमा ५१ प्रतिशतको सुधार भएको छ । ६० करोड ३१ लाखको कोष वृद्धि भएर ९० करोड ९९ लाख पुगेको छ । यो कसरी गर्न सफल हुनुभयो ?
मुनाफा वृद्धि हुँदै गएपछि सबै कोषमा वृद्धि स्वतः हुने भइहाल्यो । राष्ट्र बैङ्कले बैङ्कभित्रको व्यवस्थापन न्यूनतम यो खालको हुनुपर्छ भन्ने मापदण्ड पनि तोकेको हुन्छ । अर्को कुरा बैङ्कको जोखीमलाई कसरी न्यूनीकरण गर्न सकिन्छ भनेर यसै किसिमको प्रणाली विकास गर्नुपर्छ र आन्तरिक नियन्त्रण प्रणाली विकास गर्नुपर्छ । हामीले आवश्यकताअनुसार सबै युनिट गठन गरेका छौं । सबै काम केन्द्रीकृत छ । केन्द्रबाट सबै शाखा, क्षेत्रीय कार्यालयलाई निर्दे्शित गर्ने नियन्त्रित गर्ने र मार्ग्निर्देश गर्ने काम गर्छौं । यो सबै काम राष्ट्र बैङ्कले जारी गरेका नीतिनियमभित्र रहेर गरेका छौं ।
सरकार सङ्घीय संरचनामा गएसँगै बैङ्कहरूको शाखा विस्तार गर्न चाहन्छ । वाणिज्य बैङ्कहरूले आफ्नो ढङ्गले शाखा विस्तार गरिरहेका छन् । यसमा विकास बैङ्कले पनि वाणिज्यसरह सबै स्थानीय तहमा शाखा खोल्ने भएका छन्, तर सरकारले वाणिज्य बैङ्कसरह अधिकार नदिँदा विकास बैङ्कलाई कस्तो अप्ठ्यारो परेको छ ?
स्थानीय तहमा जाने भनेको त्यति सजिलो काम पनि होइन । त्यहाँ न्यूनतम पूर्वाधारको विकास भएको छैन, दक्ष जनशक्तिको अभाव छ भने जान सहज हुन्न । यसका साथै हामीले सोचेजस्तो व्यवसाय हुन्छ नै भन्ने भरपर्दो आधार पनि छैन । स्थानीय तहमा विकास बैङ्क जाँदा विकास बैङ्कप्रतिको विश्वास अझै बढ्दै जान्छ भन्ने हो । कतिपय कुरामा सरकार पनि चुकेको हो कि जस्तो लाग्छ । मैले पहिलेदेखि नै भन्दै आएको कुरा हो, वाणिज्य बैङ्क सबै एउटै तहमा छ यसैले सरकारले निर्णय गर्न सहज भयो, तर विकास बैङ्क चार किसिमका छन् । राष्ट्रिय स्तर, एक जिल्ले, १ देखि ३ जिल्ले, ४ देखि १० जिल्ले विकास बैङ्क छन् । राष्ट्र बैङ्कले नीतिनियम बनाउँदा तहअनुसारको बनाएको हुन्छ । यसले गर्दा राष्ट्र बैङ्क र सरकारलाई निर्णय गर्न अप्ठ्यारो भएको हो कि भन्ने मैले ठानेको छु । हामीले त स्थानीय तहमा विकास बैङ्क जाँदा सरकारी कारोबार पनि गर्ने र त्यहाँको वित्तीय आवश्यकता पनि पूरा गर्ने भनेर पहल गरिएको हो । विकास बैङ्कले साना निक्षेपको काम बढी गर्ने गर्छ । खास गरी स्थानीय तहमा रेमिट्यान्सको काम बढी हुन्छ । विकास बैङ्कसँग काम गर्ने माध्यमहरू बढी हुन्छन्, जुन वाणिज्य बैङ्कसँग नहुन सक्छ । त्यो सरकारले बुझ्ने कुरा हो । हामीले यो मुलुकका लागि आफ्नोतर्फबाट योगदान पु¥याएका छौं । विकास बैङ्कलाई पनि वाणिज्यसरह मान्यता दिएर जाने हो भने स्थानीय तहमा छिटो बैङ्कका कार्यालयहरू खुल्न सक्छन् । यसो नगरे जनताहरू उक्त सुविधाबाट वञ्चित हुन्छन् । त्यो त राज्यले सोच्ने कुरा हो । तर, वाणिज्य बैङ्कसरह अधिकार नपाउँदा विकास बैङ्कलाई कुनै अप्ठ्यारो भएको छैन । यसो भएको भए सरकारले ल्याएको योजनामा बढी योगदान दिन पाउँथ्यौं भन्ने मात्र हुन्थ्यो । तथापि त्यसो नहुँदा पनि हाम्रो व्यवसाय बढ्दो छ ।
मुक्तिनाथ विकास बैङ्कले अरूले भन्दा फरक तरीका र नयाँ मोडलअनुसार कसरी काम गरिरहेको छ ?
हामीले दूरदराजमा सेवा दिएका छौं । ग्रामीण क्षेत्रमा गएर सर्वसाधारणलाई विना धितो ऋण शुरू गरेको मुक्तिनाथ बैङ्कले हो । अहिले पनि हामीले करीब ४ अर्ब ५० करोड रुपैयाँ विनाधितो कर्जा दिएका छौं । जम्मा पोर्टफोलियोको ३० प्रतिशत विपन्नवर्ग कर्जा प्रवाह गरेका छौं । यस्तो कर्जा प्रवाह हाम्रो स्तरका अरू बैङ्कले गरेका छैनन् । योसँगै हामीले सयौं ठाउँबाट हजारौंलाई वित्तीय साक्षरता दिँदै आएका छौं । समय समयमा व्यावसायिक तालीम पनि दिन्छौं । हामी सामाजिक सुरक्षाको काम पनि गर्छौं । ग्रामीण भेगका महिलालाई सुत्केरी हुँदा केही सामान दिने गर्छौं । प्राकृतिक प्रकोपबाट आपत्विपद् परेकालाई सहयोग गर्छौं ।
खासगरी अहिले नेपालमा तरलताको समस्या एकदम उतारचढाव भएको छ । यसो हुनुको कारण हाम्रो स्थानीय उत्पादन नहुनु, विलासिताको जीवनशैली अवलम्बन गर्नु, हामीले प्रयोग गर्ने सामान आयातित हुनु हो । यस्तै, अहिले मुलुकमा रेमिट्यान्स घट्दो छ भने उत्पादन बढ्न सकेको छैन । यसले गर्दा आयातित वस्तुमा निर्भरता बढेको छ । यसले गर्दा देशमा आर्थिक सङ्कट पर्न सक्ने अनुमान गर्न सक्छौं । यसैले मुक्तिनाथ विकास बैङ्कले कम्तीमा स्थानीय तहमा त्यहीँको उत्पादन बढाउनुपर्छ भन्नेमा जोड दिएको छ । यसका लागि पूँजी र शीप समुदायलाई सहयोग दिँदै आएका छौं । केन्द्रीय कार्यालय काठमाडौं भएको १ वर्ष्भित्रै हामीले केन्द्रमै ९ ओटा शाखा विस्तार गरिसक्यौं । यो बैङ्कमा आएपछि सानोदेखि ठूलो कर्जा लिन सकिन्छ र साना ठूला सबै बचत पनि गर्न पाइन्छ । कम्तीमा १ हजारदेखि अधिकतम १० करोडसम्म कर्जा लिन सकिन्छ । मझौला किसिमका कर्जा प्रवाह गर्छौं । यसले जोखीम पनि कम हुन्छ र धेरैलाई सेवा दिन सकेका छौं । सानो लगानीबाट उद्यम गर्दै सफल भएपछि ठूलो लगानी गर्न प्रोत्साहन मिलोस् भनेर यस्तो गरिएको हो । यसरी प्रोत्साहन मिलोस् भनेर साना लगानीलाई प्राथमिकता दिएका हौं, जुन अन्य बैङ्कले गर्दैनन् ।
धितो राखेकै कर्जामा जोखीम बढिरहेको सन्दर्भमा मुक्तिनाथले दिँदै आएको विनाधितो कर्जामा जोखीम कत्तिको छ ?
धितोले मात्र कर्जा तिर्ने भन्ने भन्दा पनि उसको आम्दानीको स्रोतले कर्जा तिर्ने हो । हामी जहाँ लगानी गर्छौं, उसको व्यापार तथा व्यवसाय हेरेर कर्जा दिने हो । धितो र विनाधितो कर्जाको फरक के हो भने विनाधितो कर्जामा हामीले धेरै विश्लेषण गरेर मात्र कर्जा दिन्छौं । उसले सय प्रतिशत कर्जा तिर्छ भन्ने विश्वास भएपछि मात्र कर्जा दिइन्छ । विनाधितोले खराब कर्जा बढ्ने भन्ने हुँदैन । अन्तरराष्ट्रिय अभ्यासमा पनि कुनै मानिसमा शीप छ, काम गर्न इच्छुक छ भने उसलाई कर्जा दिनुपर्छ भन्ने मान्यता हुन्छ । हाम्रो अवस्था अझै त्यहाँ नपुगे पनि अब धितोभन्दा पनि उसको शीप, काम गर्ने इच्छाशक्ति र योजना हेरेर कर्जा दिनुपर्छ भन्ने छ । त्यसरी कर्जा दिइएको पनि छ ।
लघुवित्त सेवाको शुरुआत मुक्तिनाथले नै गरेको दाबी गर्नुभएको थियो ? तपाईंको बैङ्कले २०६५ देखि लघुवित्तको क्षेत्रमा काम गर्यो । अहिले कहाँसम्म विस्तार भयो त ?
हामीले शुरुआत गर्नुअघि पनि लघुवित्त संस्था थोरै मात्रामा थिए र यसका सदस्य पनि थोरै थिए, जसले दूरदराजमा लघुवित्त संस्था पुगेका थिएनन् । हामीले २०६५ देखि लघुवित्तको क्षेत्रमा काम शुरू ग¥यौं । यसपछि मात्र २०६७–६८ तिर राष्ट्र बैङ्कले अन्य विकास बैङ्क तथा वाणिज्य बैङ्कले पनि लघुवित्त संस्थामार्फत काम गर्न पाउने नीति बनायो । पहिले लघुवित्तको नीति त थियो, तर विकास बैङ्क र वाणिज्य बैङ्कले लघुवित्त गर्ने भन्ने थिएन ।
हामीले त्यो गर्यौं र राम्रो उदाहरण पनि बन्यो । यसबाट करीब १ लाख १६ हजार महिला लाभान्वित भएका छन् । यसमध्ये ८० हजार जनाले विभिन्न शीर्षकमा कर्जा लिएर व्यवसाय गरिरहेका छन् । धेरैजसो कृषि र साना पसललगायतमा कर्जा प्रवाह भएको छ । यसबाहेक बैङ्कास्योरेन्सको काम गरेका छौं, जसमा ग्राहकको जीवन बीमादेखि कर्जा लिएकाको कर्जा नडुबोस् तथा दायित्व नपरोस भनेर बीमा गर्ने गरेका छौं । हामीले पहिलादेखि नै केही बीमा कम्पनीसँग मिलेर काम गर्दै आएका छौं । कुल ग्राहकमध्ये १५ हजारले बीमाको सुविधा लिएका छन् । लघुवित्त कार्यक्रमअन्तर्गत ५ अर्ब ५० करोड कर्जा प्रवाह भएको छ भने उनीहरूको २ अर्ब ५० करोड निक्षेप सङ्कलन पनि भएको छ ।
मुक्तिनाथले हरेक ग्रामीण क्षेत्रमा गएर लघुवित्त संस्थाहरूलाई कृषि सहकारी संस्थामा रूपान्तरण गर्ने योजना कहाँ पुग्यो ?
यो नेपाल राष्ट्र बैङ्कबाट स्वीकृति लिइसकेका छौं । यसमा आवश्यक पर्ने पूर्वाधारदेखि सबै नीति बनाइसकेका छौं । अब यही माघबाट शुरू गर्छौं । हामीले यसअघि नै गर्न खोजेका थियौं तर खास सरकार स्थानीय तहमा गइसकेपछि यसको दर्ता प्रक्रियामा केही अन्योल छ र कानूनी जटिलताले ढिलाइ भयो । स्थानीय तहका विभिन्न पदाधिकारीसँग पनि कुरा गरिसकेका छौं । मुक्तिनाथ विकास बैङ्कले माघबाट लघुवित्तका केन्द्रहरूलाई कृषि सहकारीमा आबद्ध गराउने र कृषि उत्पादनमा जोड दिनेछौं । यसका लागि प्राविधिक र आर्थिक सहयोग मुक्तिनाथले गर्नेछ । साथै, उत्पादित वस्तुलाई बजारसम्म ल्याउन कृषिसम्बन्धी छुट्टै कम्पनी स्थापना गर्दै छौं । सदस्यहरूले उत्पादन गरेको वस्तुलाई यसले बजारसम्म ल्याउने काम गर्छ । कृषकलाई उत्पादनको लागत कति लाग्छ, कति मार्जिनमा बेच्ने भन्ने थाहा छैन । कृषकले लागतअनुसार प्रतिफल पाउन सकेका छैनन्, बरु कममा बेच्नुपरेको छ । यो व्यवस्था भएमा किसानले राम्रो प्रतिफल पाउनेछन् । नेपाल राष्ट्र बैङ्कले कृषिमा कर्जा बढाउनुपर्यो भन्दै आएको छ । यसलाई हामी अपनाउँदै छौं ।
केन्द्रीय बैङ्कले सन् २००० देखि शुरू गरेको वित्तीय साक्षरता कार्यक्रमलाई रणनीति बनाएरै अहिले कार्यान्वयन गर्न बैङ्क तथा वित्तीय संस्थालाई निर्देशन दिएको छ । यसमा मुक्तिनाथले कस्ता कार्यक्रम गर्दै आएको छ ?
बैङ्क तथा वित्तीय क्षेत्रको बारेमा केही पनि थाहा नभएका मानिसलाई बचत किन गर्ने, कसरी गर्नेलगायत बारेमा हरेक घरधुरीमा गएर वित्तीय शिक्षा दिने गर्दछौं । नेपालमा मुक्तिनाथ बैङ्कले सबैभन्दा धेरै साक्षरताका कार्यक्रम गरेको भन्ने म गर्वका साथ भन्छु । हामीले २०६६ सालदेखि वित्तीय जागरण भनेर शुरू गर्यौं । हामीले शुरूमा स्याङ्जा, कास्की र तनहुँको हरेक घरधुरीमा वित्तीय सेवा पुर्याउन गीत, सङ्गीत, नाच, प्रवचनद्वारा पैसा बचत गर्न, कर्जाको सदुपयोग गर्न, व्यवसाय गर्न र ‘एक व्यक्ति स् एक बचत खाता, एक घर स् एक सफल उद्यमी’ भन्ने लगायत नारामार्फत जागरण गर्न विभिन्न कार्यक्रम गर्दै आएका थियौं । अहिले युवा वर्गलाई लक्षित गरेर वित्तीय जागरण गर्दै आएका छौं । ‘आजको आवश्यकता स् विद्यार्थीलाई साक्षरता’ भनेर विभिन्न विद्यालयमा वित्तीय साक्षरता कार्यक्रम गर्दै आएका छौं । यो वर्ष पनि हामी ५० देखि सयओटा उच्च माध्यमिक विद्यालयमा वित्तीय साक्षरता कार्यक्रम सञ्चालन गर्छौं । पहिला वित्तीय साक्षरता कार्यक्रम सबैले गर्नुपर्छ भनेर केन्द्रीय बैङ्कले अनिवार्य गरेको थिएन, तर त्यति बेलादेखि नै भने मुक्तिनाथ बैङ्कले शुरू गरिसकेको थियो । अहिले नेपाल राष्ट्र बैङ्कले वित्तीय साक्षरता नीति बनाएर यसलाई सबैले कार्यान्वयन गर्न निर्देशन दिएको छ । यसबाट हजारौं व्यक्तिका लागि सयौं कार्यक्रम गरिसक्यौं । साक्षरताका लागि मुक्तिनाथ बैङ्कको वार्षिक तालिका नै छ र यसका लागि कर्मचारी छुट्टै छन् । हालसम्म यो बैङ्कमा ३ लाख ५० हजार ग्राहक छन् । यसरी ग्राहक बढ्नु पछाडिको कारण नै साक्षरता जागरण र समावेशी वित्तीय सेवामा जोड दिनु हो । प्रविधिको ज्ञानबारे जानकारी शहरी क्षेत्रमा अत्यावश्यक छ भने ग्रामीण क्षेत्रमा क्रमशः गर्दै जानुपर्छ ।
भावी योजना के–के छन् ?
तत्कालीन अवस्थामा हामी सबै ठाउँ समेटिनेगरी शाखा विस्तार गर्छौं । कर्मचारीलाई दक्ष बनाउन तालीममा जोड दिने भएका छौं, जसमा नेपाल राष्ट्र बैङ्कले तोकेको ३ प्रतिशतभन्दा पनि बढी यसमा लगानी गर्न खोज्दै छौं । दक्ष जनशक्ति भित्र्याउने रणनीति बनाएका छौं । अब बैङ्कको चुक्ता पूँजी वृद्धि गरेर वाणिज्य बैङ्कमा स्तरोन्नति गर्न आवश्यक पूर्वाधार जुटाउन शुरू गरेका छौं । यो बैङ्कले जम्मा पोर्टफोलियोको ३० प्रतिशत विपन्न वर्गमा लगानी गरेको छ । अब त्यही स्तरको लगानी कृषि क्षेत्रमा बढाउन छुट्टै रणनीति तथा योजना बनाएका छौं । कृषिको उत्पादनमा जोड दिएर हाम्रा सदस्यको जीवन परिवर्तन ल्याउने खालका काम गर्दै छौं ।आर्थिक अभियान दैनिक
Related